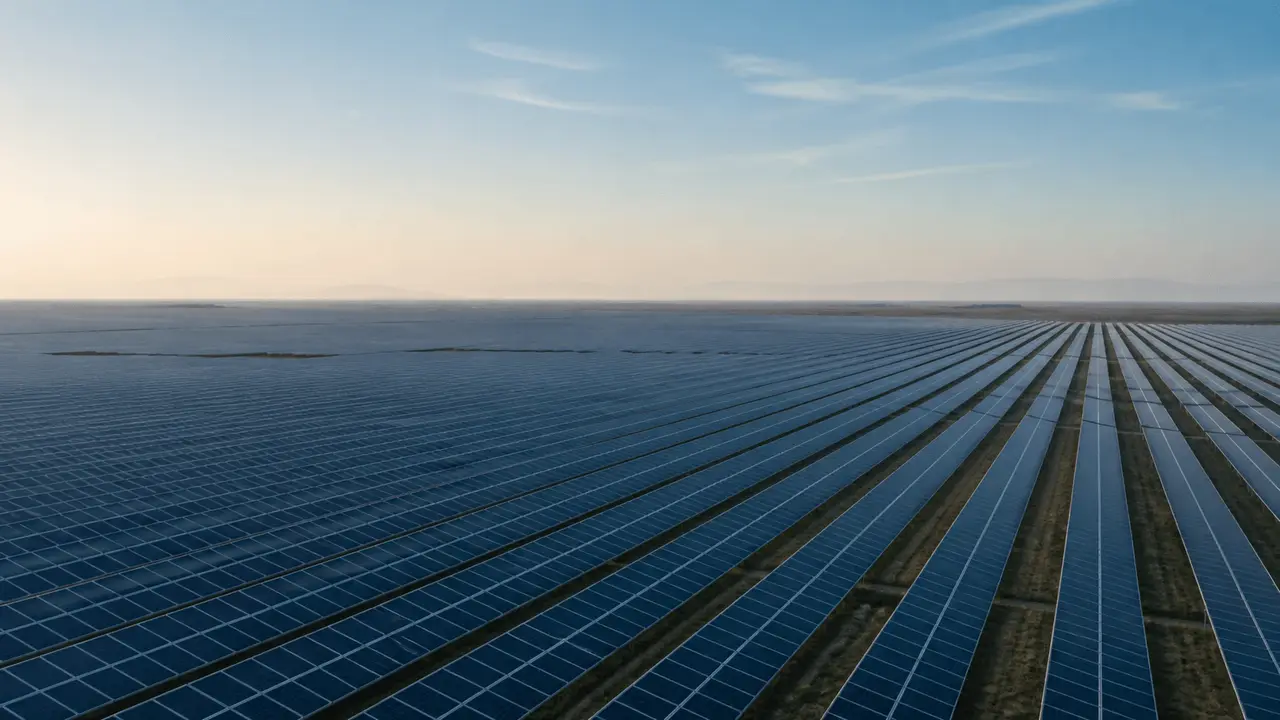
برای نخستین بار در تاریخ، ظرفیت نصبشده انرژی خورشیدی در چین از زغالسنگ پیشی گرفت و ساختار تولید برق در این کشور را متحول کرد. بر اساس دادههای منتشرشده توسط اداره ملی انرژی چین (NEA)، ظرفیت فتوولتائیک این کشور تا پایان ماه ژوئیه به ۱.۲۸۶ میلیارد کیلووات رسید که اندکی بیشتر از ظرفیت ۱.۲۸۵ میلیارد کیلوواتی زغالسنگ است. این دستاورد، نقطه عطفی تاریخی در گذار چین به سمت انرژیهای کمکربن محسوب میشود.
چین با این حجم از ظرفیت خورشیدی، با اختلاف زیاد به عنوان بزرگترین بازار فتوولتائیک تککشوری در جهان شناخته میشود؛ جایگاهی بالاتر از ایالات متحده، هند و آلمان و حتی فراتر از کل کشورهای اتحادیه اروپا به صورت یکجا. این تغییر ساختاری در بخش برق، شدت انتشار کربن را به شدت کاهش داده و پایههای دستیابی به اهداف اوج انتشار کربن و بیطرفی کربنی را تقویت میکند. تحلیلگران بر این باورند که مقیاس بزرگ بازار داخلی چین، محرک بهبود مستمر فناوری خورشیدی بوده و به تولید، مهندسی و استانداردگذاری فتوولتائیک این کشور مزیت رقابتی پایداری بخشیده است.
چالش پایداری شبکه و نقش جدید زغالسنگ
با این حال، مقامات و کارشناسان تاکید دارند که «ظرفیت نصبشده» با «توانایی تولید واقعی» یکسان نیست. خروجی انرژی خورشیدی به دلیل وابستگی به شرایط جوی، نوسان دارد و ساعات بهرهبرداری از آن بسیار کمتر از زغالسنگ است. با افزایش سهم باد و خورشید، اپراتورهای شبکه با عدم قطعیتهای بیشتری در توازن عرضه و تقاضا مواجه هستند. در این میان، نقش نیروگاههای زغالسنگی از تمرکز بر رشد تولید، به ارائه تنظیمات انعطافپذیر و حفظ امنیت سیستم تغییر یافته است؛ به طوری که در ساعات آفتابی میانه روز برای باز کردن فضا برای انرژیهای تجدیدپذیر کاهش تولید دارند و در شب یا هوای ابری برای حفظ پایداری شبکه به سرعت وارد مدار میشوند.
در کوتاهمدت، اجماع بر این است که زغالسنگ همچنان به عنوان ستون اصلی و شبکه امنیت سیستم باقی خواهد ماند. اما در بلندمدت، تلاش بر این است که مزیت ظرفیت نصبشده تجدیدپذیر به عرضه پایدار و قابل توزیع تبدیل شود. بر اساس برنامه پنجساله پانزدهم چین، سهم انرژیهای نو از سرمایهگذاریهای حوزه برق به حدود ۶۰ درصد افزایش خواهد یافت، سرمایهگذاری در شبکه بیش از ۳۰ درصد رشد میکند و ظرفیت انتقال برق جدید از غرب به شرق کشور به بیش از ۸۰ میلیون کیلووات خواهد رسید. پیشبینی میشود تا پایان این دوره، ظرفیت نصبشده غیرفسیلی از ۳.۵ میلیارد کیلووات فراتر رود که سهم باد و خورشید در مجموع بیش از ۲.۸ میلیارد کیلووات خواهد بود.